板蓝根是我国应用历史悠久、市场体量庞大的常用中药材,药性平和、适用范围广泛,在感冒、流感、呼吸道炎症等病症防治中占据重要地位,同时也是数十种中成药的核心原料,市场刚需属性突出。但纵观数十年市场发展,板蓝根价格呈现疫情刺激暴涨、高价扩种过剩、产能积压降价的周期性循环特征,行业供需错配问题突出。结合近年价格走势、产区产能、种植成本及市场需求变化,对板蓝根行业现状与未来行情展开全面分析。
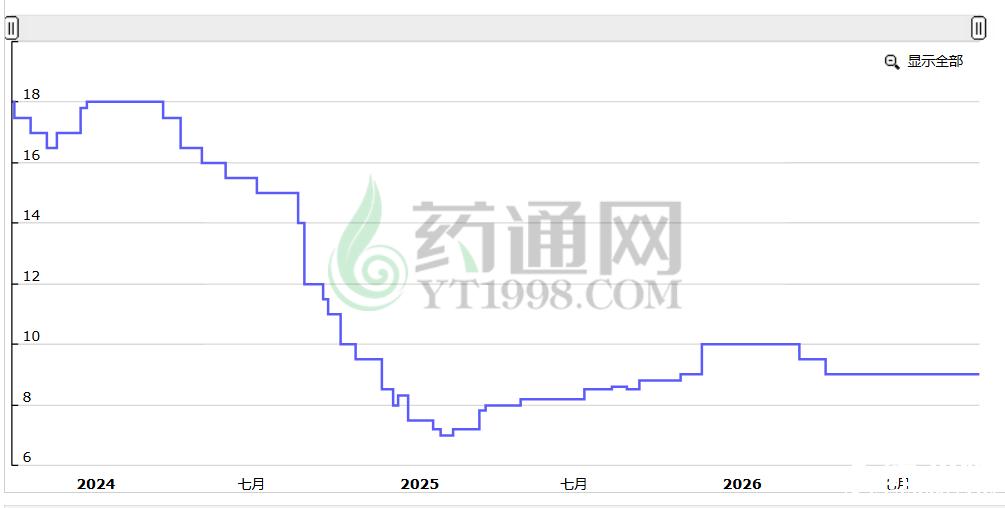
图示:板蓝根近三年历史价格
从历史价格周期规律来看,疫情流行性疾病是撬动板蓝根价格波动的核心催化剂,每一次公共卫生事件都会催生阶段性价格牛市。2003年非典疫情期间,板蓝根价格从2元暴涨至12元,开启首轮大幅涨价行情;2009年H1N1流感爆发,价格再度从5.5元飙升至29元,高价态势持续至2010年上半年;2020至2022年新冠疫情期间,市场刚需集中释放,板蓝根价格再度突破20元大关,维持数年高位运行。
疫情红利持续期间,板蓝根价格波动节奏极具规律性。2020年疫情带动价格走高后,药农扩种积极性高涨,当年产新后市场快速进入供过于求状态,价格迅速回落至10-12.5元区间。2021-2022年价格低位震荡,年末受疫情反复影响需求激增,价格反弹至22元左右。2023-2024年市场维持温和高位,价格稳定在16-19元区间,两年持续高价彻底刺激全国种植产能扩张,为后续产能过剩、价格下跌埋下隐患。整体来看,板蓝根价格完全依附突发事件驱动,缺乏自主上涨动力,行情暴涨暴跌的周期性特征极为显著。
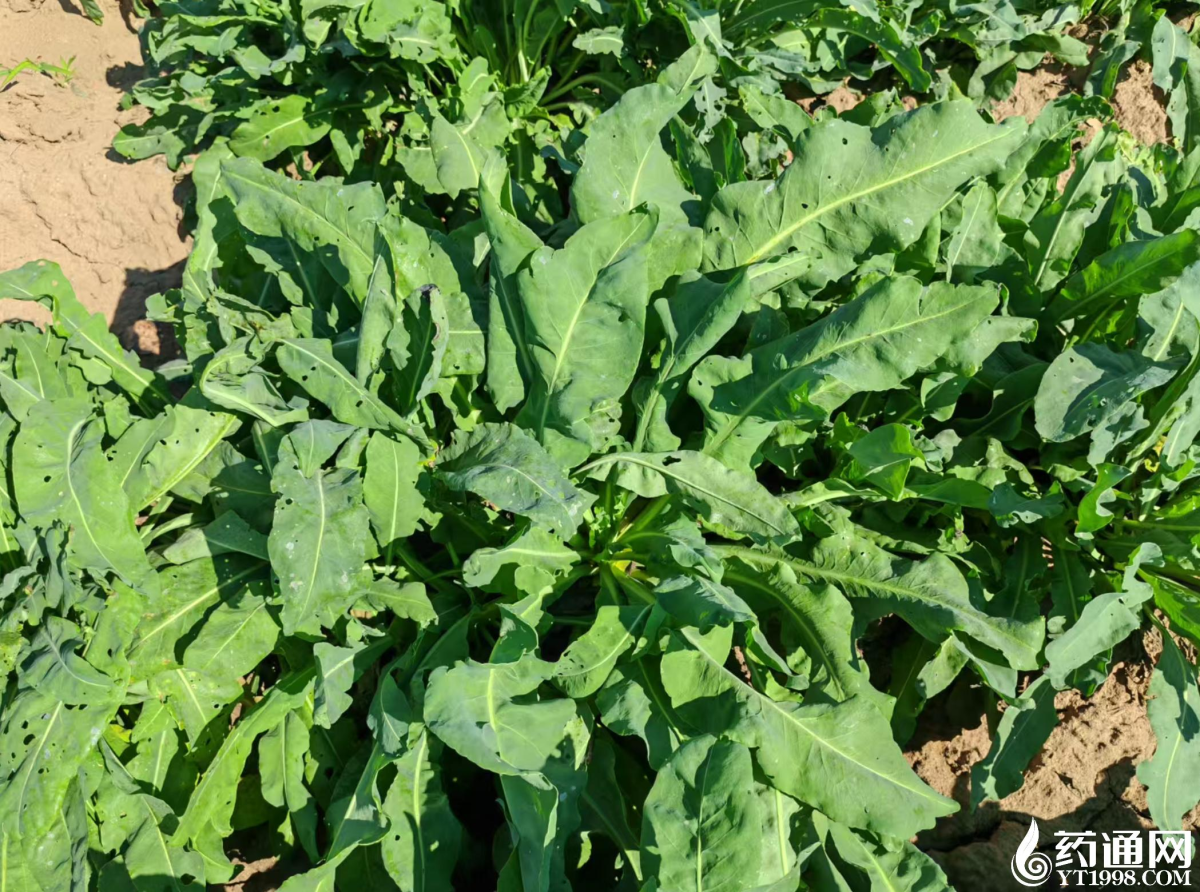
在产能供给端,板蓝根已形成多产区布局、新产区产能碾压老产区的格局,全国产能迎来历史性过剩。我国板蓝根产区分布广泛,传统老产区以黑龙江大庆、甘肃民乐与张掖、河南洛阳和禹州为主,种植历史悠久、技术成熟,但亩产相对有限,干品亩产稳定在150-200公斤。而新疆作为新兴核心产区,凭借优越的土地和气候条件,产能优势极其突出,常规亩产可达300-350公斤,高产地块突破400公斤,远超传统产区产能水平。
产能扩张的核心拐点出现在2024年,受前两年高价行情持续刺激,药农种植热情全面爆发,全国种植面积飙升至近50万亩,其中新疆单产区种植面积就达25万亩,占据全国半壁江山。大规模扩种叠加新疆超高亩产优势,直接导致市场货源供给量大幅激增。同时板蓝根生长周期极短,春夏播种、秋末采收,一年一收的种植模式让产能调节速度极快,高价信号会快速转化为实物产能,进一步加剧供需失衡,这也是其价格周期短、波动剧烈的核心原因。
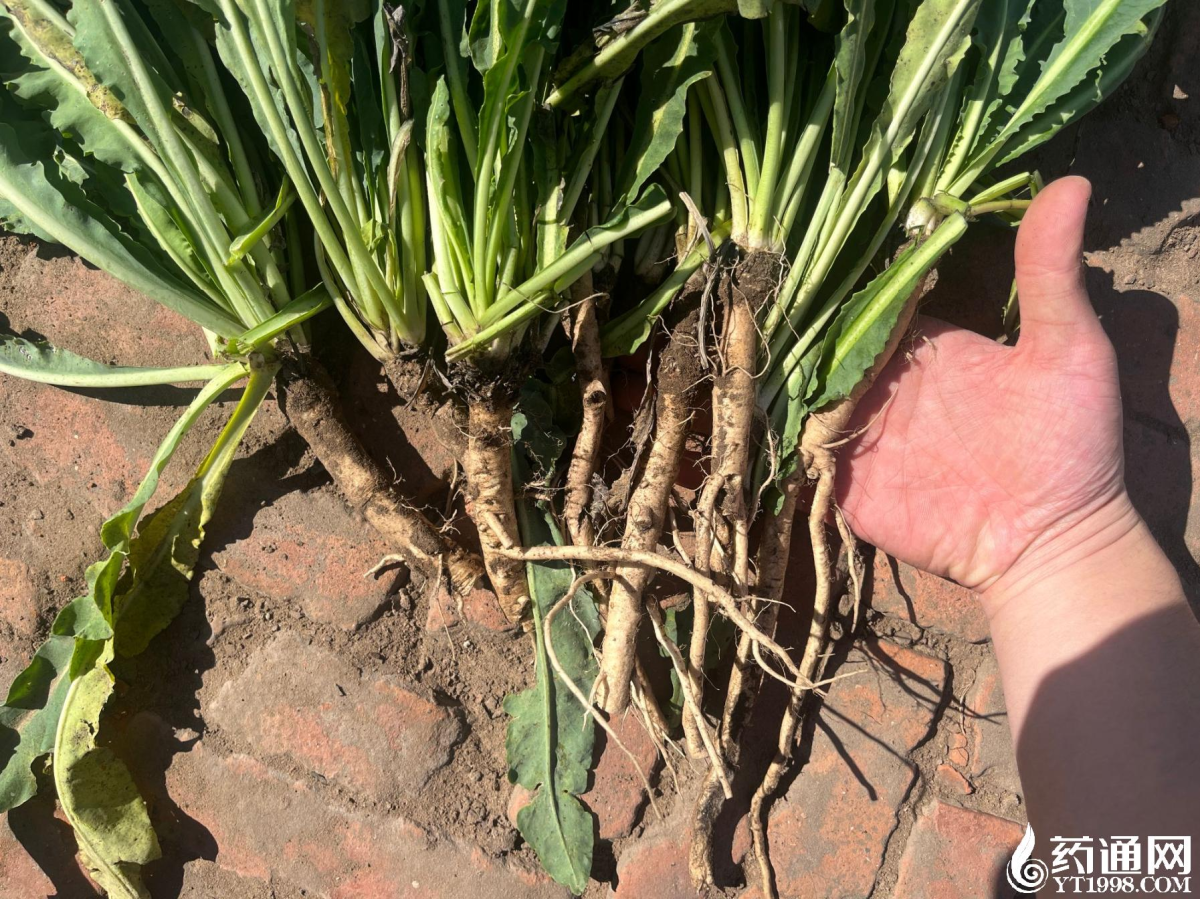
从种植成本与收益层面分析,当前板蓝根种植已陷入“高产不增收、大面积扩种却普遍亏损”的困境。新疆作为主产区,种植成本偏高,包含包地费、农资、人工、采收管理等各项费用,每亩综合投入2000-3000元不等。2026年产新后,新疆新货市场售价仅8.4-8.5元,即便按照350公斤亩产计算,农户亩产值不足3000元,大面积种植户陷入亏损状态。
但市场种植端出现明显的滞后性误区,2025年板蓝根价格短暂上涨,让农户忽视整体产能过剩格局,依旧维持大规模种植,导致2026年种植面积居高不下,产能过剩问题持续加剧。与此同时,市场流通端存在大量低价库存,2025年春季板蓝根价格跌至7元低位时,大量商家抄底囤货,当前市场流通库存多为7元低成本货源,进一步压缩产地新货的涨价空间,行业去库存压力巨大。
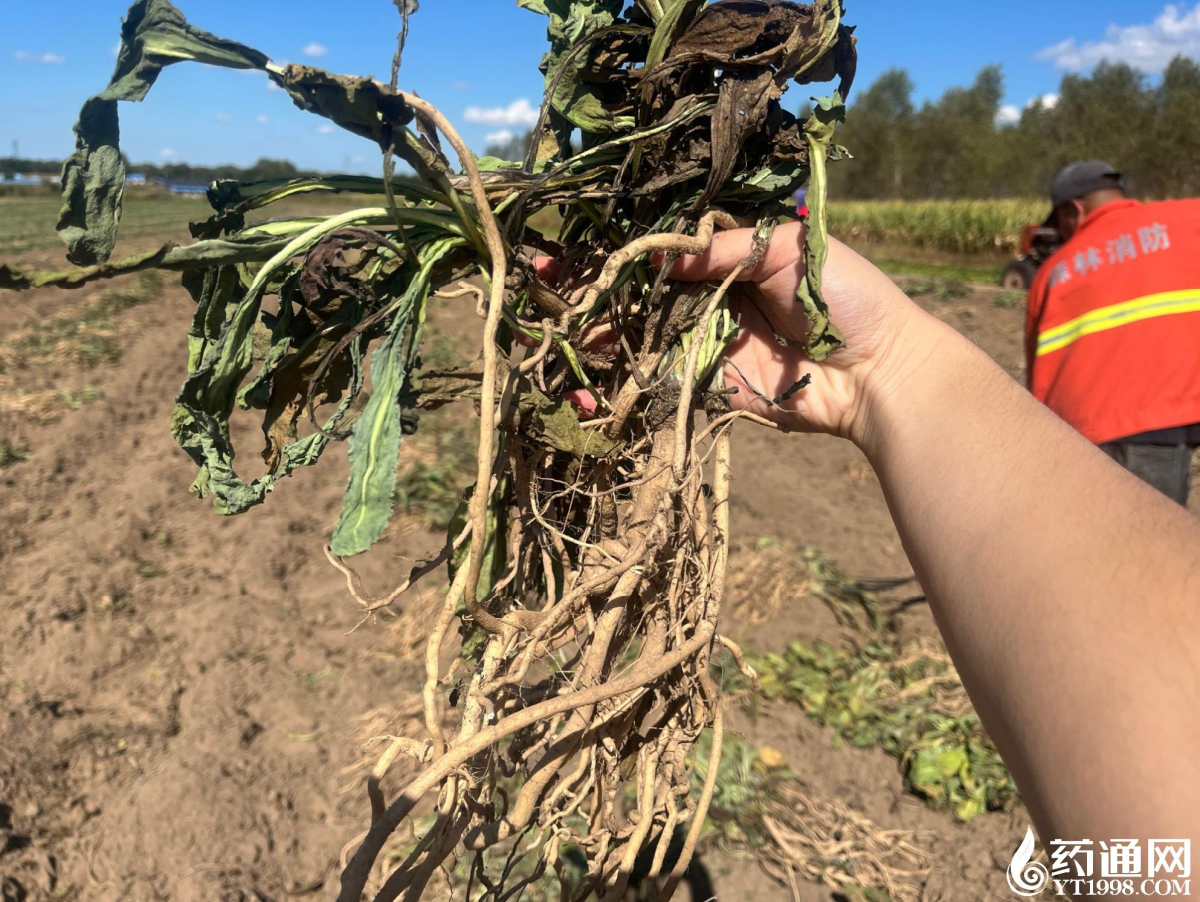
在市场需求端,板蓝根具备稳定刚需,但增量动力严重不足。作为经典广谱中药材,板蓝根可用于预防和治疗流行性脑膜炎、乙型脑炎、肺炎、腮腺炎等多种病症,其含有的靛玉红成分,也是治疗慢性粒细胞白血病的核心药用成分。目前国内以板蓝根为原料的中成药产品超40种,涵盖片剂、冲剂、注射液、丸剂等多种剂型,工业刚需底盘稳固。从需求量来看,常规年份全国年需求量稳定在3万吨左右,疫情特殊年份需求可突破4万吨。
但近两年国内外无重大疫情爆发,市场预防性需求大幅缩减,整体需求回归常规水平,无新增增量支撑。需求端平稳、供给端暴增、库存端高企,三重利空形成共振,彻底扭转了市场供需格局。
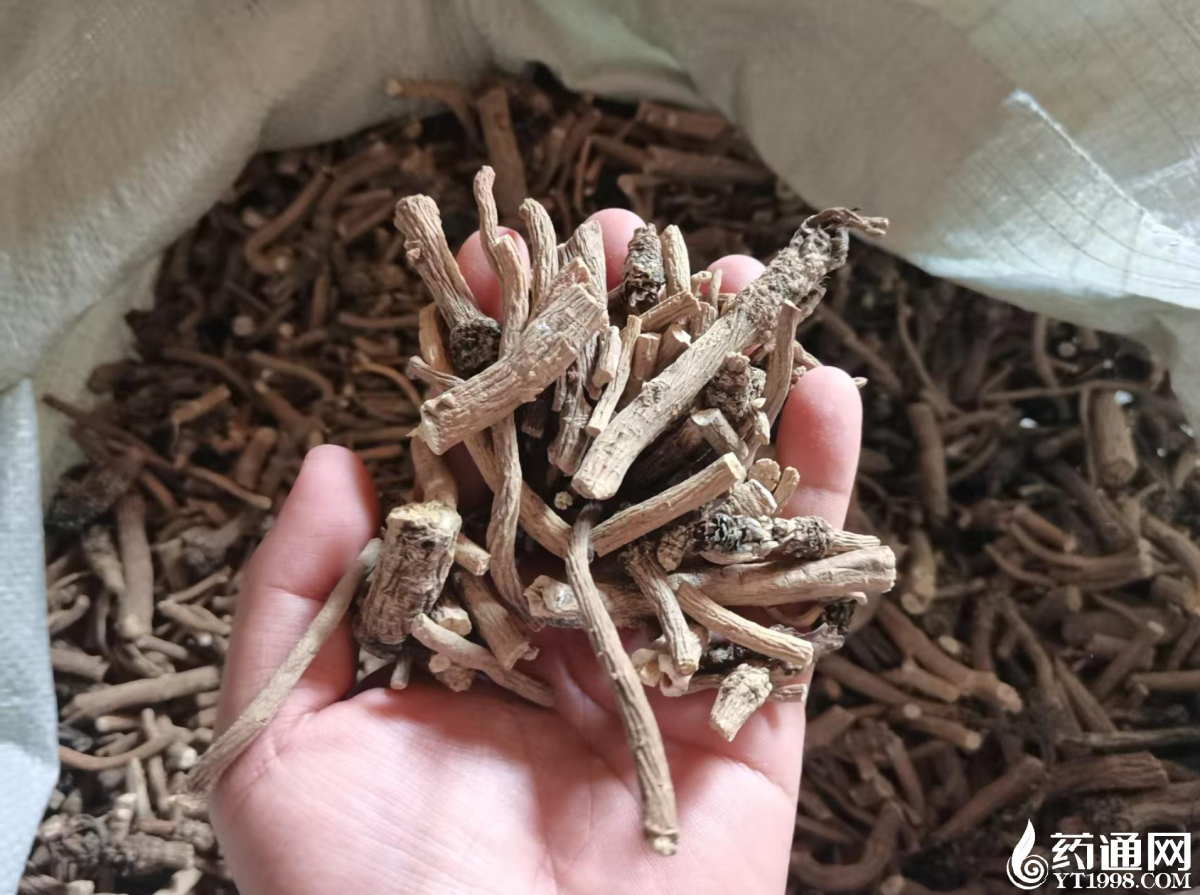
综合供需、产能、库存、需求多重因素预判,板蓝根后市缺乏上涨基础,整体以弱势震荡为主,存在小幅回落空间。当前行业核心矛盾为严重的产能过剩与高企的社会库存,短期难以快速消化。若无新的大型疫情、政策利好等突发增量刺激,市场无法打破供过于求的格局,价格难以出现趋势性上涨。
未来随着新疆及全国大面积新货持续集中上市,市场货源将进一步饱和,价格大概率维持低位震荡,甚至出现小幅下行,种植端亏损态势或将持续,行业或将进入一轮长期的去产能、去库存调整周期。
注:文章观点仅代表作者的个人观点,不作为从商者投资的依据。
上一篇: 仙茅行情大幅上扬,后...
下一篇: 没有了

发表评论
用户名:匿名 匿名回复
0/500字