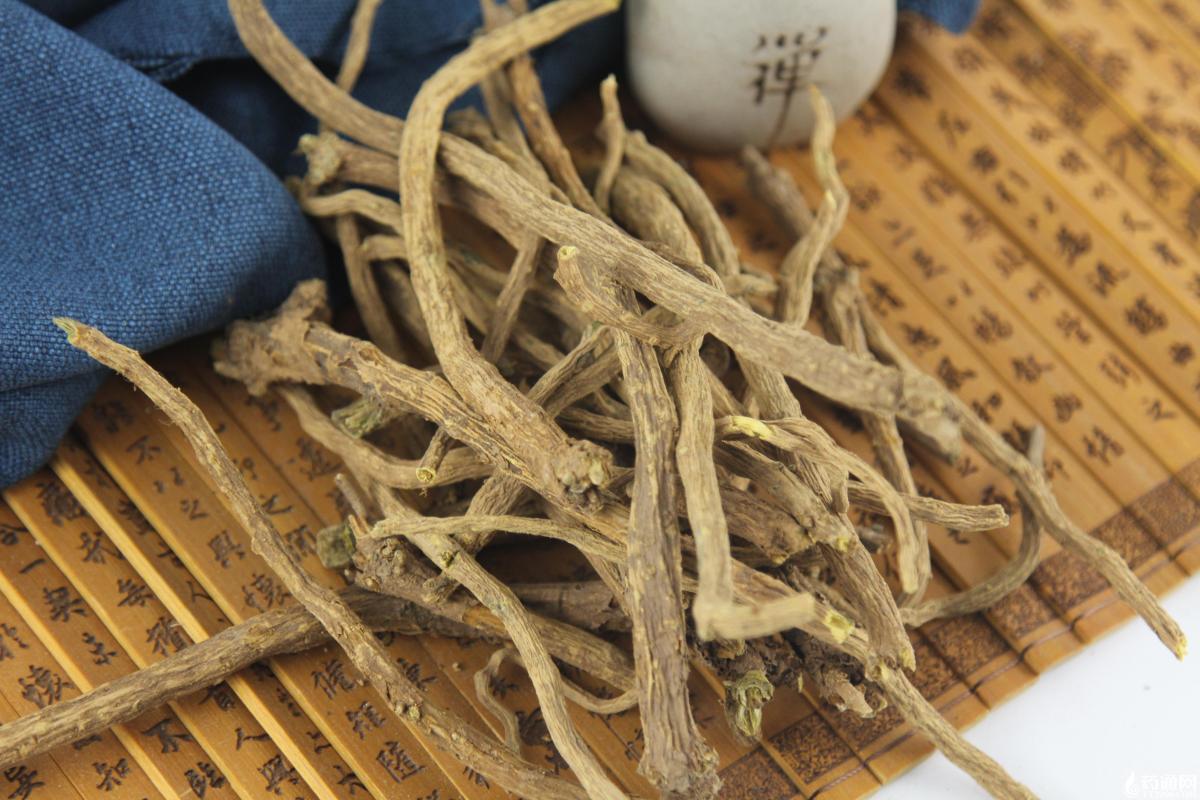
当前黄芩市场进入年度最关键转折窗口期。距离山西、陕西两大主产区正式大规模采挖在霜降节气前后,仅剩30天!本年度在地可采挖面积维持历史高位,叠加数千吨高价陈货积压形成的“库存堰塞湖”,多空博弈剧烈。
一、高价扩种埋下深层隐患
黄芩上一轮牛市峰值出现在2024年,市场统货个子最高43元、过4号筛薄片最高报价达75元,行情回落之后,市场价格出现大幅回调。截至2026年9月下旬,山西黄芩统货个子14~15元、过4号筛薄片23~25元,同比最高价位跌幅超65%。
2023‑2024年高价刺激大规模扩种,2‑3年生长周期,2026年集中迎来采挖高峰;山西、陕西是核心,甘肃、新疆、内蒙、河北等地种植积极性也高。新疆新增产区面积也不容忽视,全国在地基数很高,今年将形成规模化产能释放。
本轮牛市周期中,大量中间商、囤货商进场追涨,行业主流4号筛薄片陈货持仓成本集中在35~63元,相较当前市场价,整体亏损幅度超50%。目前市场及产地数千吨天价库存积压待售,持货商普遍捂货惜售、不愿低价割肉,长期拖累市场行情,压制后市大涨的核心利空。

图示:黄芩近三年历史价格
二、天气决定阶段性行情高度
黄芩喜旱怕涝、忌湿怕霉,常规2年半生黄芩,亩产干货稳定在180~260公斤,虽然今年夏秋季节多雨影响,部分地块烂根病害,但目前来看影响不明显,产新前以及产新期的天气才是决定新货品质的关键窗口期。
1. 若主产区出现连续阴天、集中降雨,将直接阻碍田间采挖与晾晒工作,导致新货出现空心、发黑、霉变等问题,次品率飙升、优质干货产出量缩减,将带动短期波段性上涨。
2. 若产区持续晴好干燥,采挖晾晒顺利推进,新货批量上市,市场短期反弹空间将被完全压缩。需明确,天气带来的行情波动仅为短期结构性机会,无法改变产能过剩、库存高压的基本面。

三、需求方面
黄芩是清热燥湿类核心药材,作为常用大宗药材品种,正常年刚性需求量在2.3万-2.8万吨,广泛用于双黄连口服液、蓝芩口服液、蒲地蓝消炎口服液、双黄连颗粒、蒲地蓝消炎片、一清颗粒、三九胃泰颗粒、小柴胡颗粒等中成药,前几年疫情期间以及疫情后留有后遗症终端需求回升,年需求量最高在3.5万-4万吨,但2025年以来中药材行业低迷,受市场整体需求不旺影响,从实际用量看,需求相对会有所减少,近来产区日常采购中主要是接有订单按需走销,因此,产新前便陷入行情萎靡不振的局面。
四、总结
产新前以及产新中出现异常恶劣天气,价格或将出现阶段性上行,是被套资金的情绪行情,短期反弹多为陷阱,大周期向下难逆转。天气只会扰动短期价格,产能过剩才是核心,今年黄芩反弹多为出货窗口。
注:本文来自作者药都阿飞投稿,文章仅代表作者的个人观点,不作为从商者投资的依据。
上一篇: 小茴香市场供需与行情...
下一篇: 没有了

发表评论
用户名:匿名 匿名回复
0/500字