百合作为药食同源大宗品种,兼具药用、食用双重需求,湖南龙山是国内核心产区,其种植规模、产出变化深刻影响全国百合市场走势。2023-2026年,百合走完一轮波澜壮阔的超级上涨行情,伴随2026年产新季货源集中上市,价格高位崩塌,市场正式转入下行周期,未来2-3年行情承压,难现大幅反弹机会。
回顾百合历史价格周期,可以清晰看到“价涨扩种、价跌减种”的农产品供需循环规律。第一轮大行情启动于2010年,百合统货从14元起步,资金和农户共同助推行情持续走高,2011年上涨至58元,2012年冲高至70元历史高位。高额收益刺激各地农户不断扩种,产能持续释放,供给增加直接扭转供需格局,行情由涨转跌。2013年价格回落至50元,之后连续下探,2015年最低跌至10元,一轮完整牛熊周期就此收官。长期低价挫伤农户种植意愿,种植面积持续萎缩,供给收缩带动行情修复,2016年价格回升至16元,随后多年在13-27元区间震荡盘整,市场进入相对平淡期。
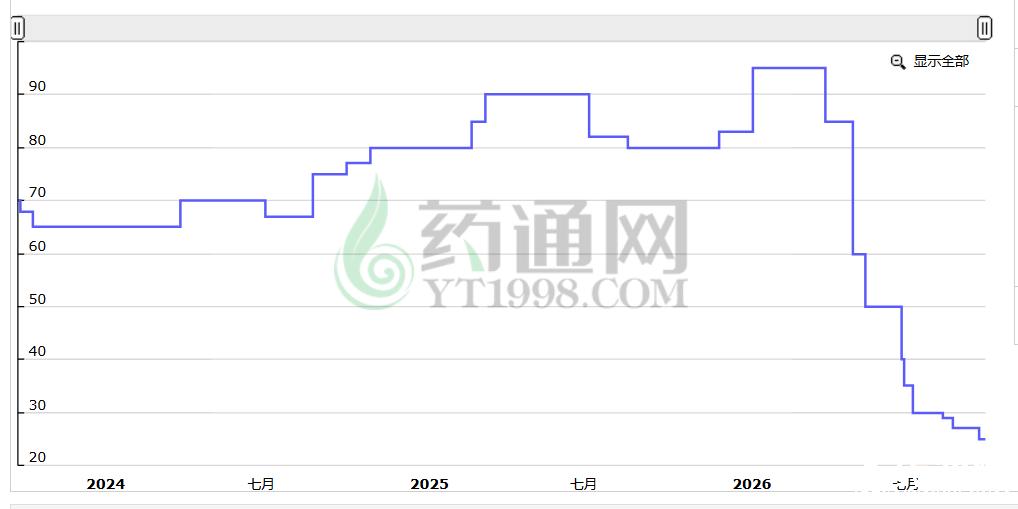
图示:百合(小统)近三年历史价格
2023年开启百合第二轮超级上涨周期,行情爆发力远超上一轮。行情起步于46元,2024年上行至80元,2025年继续冲高至90元,2026年2-4月迎来本轮行情顶峰,统货最高达到95元,优质大统货突破115元,创下近十五年价格新高。连续三年的丰厚种植利润,极大点燃农户扩种热情。除湖南龙山传统核心产区持续扩大种植面积外,贵州、安徽等新兴产区快速发展,全国百合种植面积大幅扩张。百合生长周期短,一年即可采挖,扩种的产能能够快速兑现,这也为后续价格回调埋下伏笔。
2026年湖南龙山百合进入集中产新阶段,成为行情转折的关键节点。龙山全县百合总种植面积达11.3万亩,7至9月集中采挖,仅少量地块留种,全县鲜货预计总产量12万吨。今年产区汛期雨水偏多,病害多发,造成单产明显下滑,正常年份亩产鲜货可达4000斤,2026年减产至1500-2000斤。尽管单产下降,但整体种植基数庞大,总供给依旧充足。受雨水减产影响,不少农户选择将鲜货加工成干百合,避免低价抛售鲜货,一定程度支撑干品行情,使得干百合价格没有出现断崖式暴跌。
当前市场,百合产新已结束,干品货源不断补充入库,随着价格持续回落,部分商家认为价格具备一定吸引力,开始积极入手备货,货源走动较前期有所转畅。但新货源源不断上市,供给压力并未解除,整体行情维持平稳运行。市场报价方面,干百合统货售价24-28元,选货售价30-36元;鲜货市场分化明显,产地大宗批发大货价格约4元/单斤,生鲜精选好球价格在3.5-5元/单斤,特级大球可达6-8元/单斤,电商零售端因分拣、包装、物流附加成本,售价更高。
种植端收益结构出现巨大变化,也是影响后市供给的核心因素。2025年行情顶峰阶段,百合种茎鲜货售价高达30元/单斤,每亩需要投入种茎500-700斤,仅种茎成本就达到15000-21000元,高投入叠加高价产出,种植户收益丰厚。而2026年种球价格大幅回落,鲜种球价格降至5-6元/单斤,亩种球投入仅3500-4000元。虽然今年多数种植大户因租地、人工、采挖等综合成本出现亏损,但散户成本压力相对较小,尚有微薄利润,农户种植积极性并未随价格下跌快速消退。
综合来看,本轮百合高价行情已经宣告结束。虽然龙山产区遭遇雨水灾害,单产下降,但全国种植面积大幅扩张的基本面没有改变,新产区产能持续释放,整体供给过剩格局已经形成。短期来看,随着价格回落,持货商与购货商博弈加剧,少量商家逢低吸纳,带动货源走销好转,但持续上新的货源压制价格上行空间。中长期看,种球成本下降降低种植门槛,农户扩种意愿仍存,未来2-3年内市场供给保持充裕,百合行情整体将延续走低趋势,很难出现大规模反弹行情。
后市商家操作将更加谨慎,多保持观望心态,以随购随销为主,大批量囤货意愿不强。百合药食需求相对稳定,需求端很难出现爆发式增长,行情走势更多由供给端主导。后续重点关注产区种植调减情况、天气灾害以及库存消化进度,只有经过持续低价,倒逼农户大面积弃种,供给明显收缩之后,百合才有望迎来新一轮的行情机会。
注:文章仅代表作者的个人观点,不作为从商者投资的依据。

发表评论
用户名:匿名 匿名回复
0/500字